
Refinanzierung von Equipment-as-a-Service heißt: Der Hersteller finanziert Maschinen, die seine Kunden nicht kaufen, sondern monatlich bezahlen. Die Kosten entstehen am ersten Tag, der Umsatz fließt erst über drei bis fünf Jahre zu, und diese Lücke muss jemand finanzieren. Die Struktur legt dabei drei Dinge fest: wer das Asset hält, in wessen Bilanz es steht und wer das Restwert- und das Ausfallrisiko trägt. Welche Struktur zu einem Hersteller passt, zeigt die Findustrial EaaS Refinancing Analysis: Sie reiht acht strategische Ziele und ordnet das Ergebnis einer Struktur zu.
OEM-Kunden
Findustrial
Betreute EaaS-Projekte
Findustrial
Refinanzierungspartner
Findustrial
Dieser Beitrag ist auch verfügbar auf: Englisch
Wer eine Maschine verkauft, hat sein Geld im Wesentlichen am Tag der Lieferung. Wer dieselbe Maschine als Service anbietet, erlebt das Gegenteil: Das Asset bleibt im Unternehmen, die Kosten ebenso, und der Umsatz kommt in Monatsraten über drei bis fünf Jahre. Auf dem Papier sieht das erste Jahr eines Equipment-as-a-Service-Programms deshalb schlechter aus als das bisherige Geschäft, auch wenn jeder einzelne Vertrag profitabel ist.
Für dieses Muster gibt es einen Namen. Thomas Lah und J. B. Wood nennen es im Technology-as-a-Service Playbook „swallowing the fish“: Die Kosten steigen, bevor der wiederkehrende Umsatz nachzieht, und die Lücke zwischen den beiden Kurven markiert den Zeitraum, den ein Hersteller finanzieren muss. Das Muster ist gut dokumentiert. Offen lässt die Literatur aber die praktische Frage, die daraus folgt: Wer stellt das Geld für diese Lücke bereit?
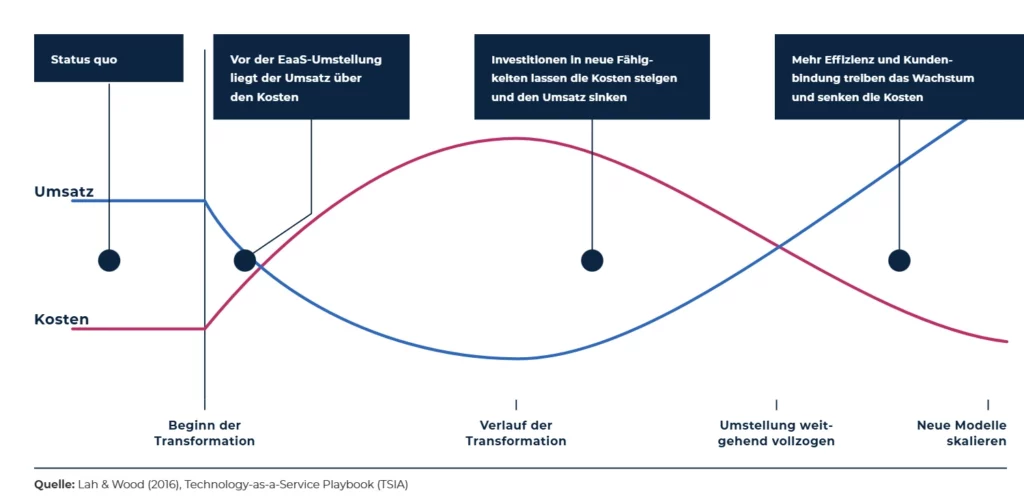
Darstellung Findustrial, nach Lah, T. und Wood, J. B. (2016), Technology-as-a-Service Playbook, Kapitel 5, „Swallowing the Fish“. Weitere Begriffe im Equipment-as-a-Service-Glossar.
Genau hier geraten Programme ins Stocken. In unseren ersten Gesprächen mit Herstellern nannten zwei von ihnen unabhängig voneinander die Finanzierung als die eigentlich schwierige Frage. Alles andere hielten sie für vergleichsweise leicht lösbar.
Der Einwand, den wir am häufigsten hören, richtet sich gar nicht gegen das Modell. Sinngemäß lautet er: „Wir sind keine Bank, wir wollen Umsatz realisieren.“ Der Einwand ist berechtigt, und die Refinanzierung ist genau die Antwort darauf: Den Einmalumsatz können Sie weiterhin bei Lieferung realisieren. Es ändert sich nur, wer das Asset danach hält.
Die meisten Vergleiche von Refinanzierungsoptionen beginnen mit einer Liste von Finanzierungsprodukten. Damit fangen sie am falschen Ende an. Drei Fragen entscheiden, welche Strukturen für Sie überhaupt infrage kommen. Sind sie beantwortet, bleibt nur noch eine kurze Liste übrig.
Frage 1
Ihnen, einer Leasinggesellschaft oder einer eigens gegründeten Gesellschaft. Das Eigentum regelt, wer die Maschine als Sicherheit einsetzen kann und wer sie am Ende der Laufzeit verwerten muss. Über Ihre Bilanz entscheidet es allein noch nicht. Das klären die beiden folgenden Fragen.
Entscheidet: Besicherung und Verwertung
Frage 2
Diese Frage wird gern übersprungen, dabei entscheidet sie nach IFRS darüber, wie Ihre Bilanz aussieht. Eine Gesellschaft, die Sie beherrschen, wird in Ihren Konzernabschluss einbezogen. Beherrschung ergibt sich aus der Verfügungsgewalt über die maßgeblichen Tätigkeiten und dem Anspruch auf variable Rückflüsse, nicht aus der Höhe Ihrer Beteiligung. Eine Gesellschaft, die Sie nicht beherrschen, bleibt außen vor. Rechtliche und bilanzielle Trennung sind nicht dasselbe.
Entscheidet: Ihre IFRS-Bilanz
Frage 3
Das sind zwei verschiedene Risiken, und sie müssen nicht bei derselben Partei liegen. Wie Sie sie verteilen, bestimmt Ihre Refinanzierungskosten: Jedes Risiko, das Sie selbst behalten, macht die Finanzierung günstiger. Jedes Risiko, das Sie abgeben, ist ein Hindernis weniger auf dem Weg zum Abschluss.
Entscheidet: Ihre Refinanzierungskosten
Mit den folgenden drei Strukturen arbeiten wir in der Praxis. Sie sind kein Menü zum Abhaken, sondern Positionen auf den drei Achsen, die die Fragen oben aufspannen. Die meisten Hersteller bewegen sich entlang dieser Achsen weiter, während ihr Programm wächst.
Abbildung 2a

Das Asset geht an die Leasinggesellschaft, Sie leasen es zurück und bleiben Vertragspartner Ihres Kunden.
Abbildung 2b

Sie bleiben Vertragspartner, die Forderung geht an den Refinanzierungspartner. Als einzige Struktur stellt sie eine Bedingung an Ihren Kunden.
Abbildung 2c

Eine eigene Gesellschaft hält die Assets und finanziert sie mit Fremdkapital.
Abbildung 2 · Wie Asset, Geld und Vertrag in den drei Strukturen fließen.
Tabelle 1 · Die drei Refinanzierungsstrukturen im Vergleich
| Sale & Lease Back | Sale & Assignment of Receivables | Special Purpose Vehicle (SPV) | |
|---|---|---|---|
| Wer hält das Asset | Leasinggesellschaft | Refinanzierungspartner | Das SPV |
| Wer konsolidiert | Hängt vom Bilanzrecht und von der Vertragsgestaltung ab | Voraussichtlich der Refinanzierungspartner | Hängt von Ihrer Beteiligung und der Chancen-Risiken-Analyse ab |
| Bonitätsprüfung des Kunden | Keine | Ja, für jeden Kunden | Nach den Aufnahmekriterien der Finanzierung |
| Was Ihr Kunde mitbringen muss | Nichts | Ausreichende Bonität | Nach den Aufnahmekriterien der Finanzierung |
Eigene Systematisierung Findustrial aus der Refinanzierungspraxis. Einen veröffentlichten Vergleich dieser Strukturen für Equipment-as-a-Service gibt es bisher nicht.
Welche der drei für Sie realistisch ist, hängt von Ihrem Volumen ab, vom Asset selbst und von den Märkten, in die Sie verkaufen. Die meisten Hersteller beginnen mit der einfachsten Struktur und wachsen in die anspruchsvolleren hinein.
Ein Punkt verdient besondere Beachtung. Beim Sale & Assignment of Receivables kauft der Refinanzierungspartner Ihre Forderungen und übernimmt damit das Ausfallrisiko Ihres Kunden. Deshalb muss jeder Kunde eine Bonitätsprüfung bestehen, bevor sein Vertrag refinanziert werden kann. Beim SPV hängt es von den Aufnahmekriterien der Finanzierung ab, ob Kunden geprüft werden.
„Equipment-as-a-Service ist off balance sheet“ gehört zu den meistgehörten Sätzen der Branche. Ob er stimmt, hängt davon ab, welchen Abschluss Sie betrachten: Ihren Einzelabschluss nach nationalem Bilanzrecht oder Ihren Konzernabschluss nach IFRS.
National · Einzelabschluss
Nach nationalem Bilanzrecht, etwa dem österreichischen UGB oder dem deutschen HGB, scheidet ein verkauftes Asset aus Ihrem Einzelabschluss aus. Das gilt für das Sale & Lease Back und für das SPV. Beim Sale & Assignment of Receivables kommt es auf die Vertragsgestaltung an. Da sich die Regeln von Land zu Land unterscheiden, lassen Sie das für das Bilanzrecht prüfen, nach dem Sie berichten.
z. B. UGB (Österreich) · HGB (Deutschland)
International · Konzernabschluss
Im Konzernabschluss nach IFRS sieht es anders aus. Beim Sale & Lease Back kehrt das Leasingverhältnis in Ihre Bilanz zurück. Ein SPV, das Sie beherrschen, wird konsolidiert. Frei bleibt die Konzernbilanz nur, wenn Sie das SPV nicht beherrschen.
Konzerne, die nach IFRS berichten
Tabelle 2 · Bilanzwirkung je nach Bilanzrecht
| Verlässt das Asset die Bilanz? | Nationales Bilanzrecht (z. B. UGB, HGB) Einzelabschluss | IFRS Konzernabschluss |
|---|---|---|
| Sale & Lease Back | Ja | Nein |
| Sale & Assignment of Receivables | Je nach Vertrag | Je nach Vertrag |
| SPV · von Ihnen beherrscht | Ja | Nein |
| SPV · nicht von Ihnen beherrscht | Ja | Ja |
Das SPV steht zweimal in der Tabelle, weil nach IFRS die Beherrschung den Ausschlag gibt.
In runden Zahlen: Eine Flotte von 40 Maschinen zu je 120.000 Euro entspricht 4,8 Mio. Euro Equipment. Finanzieren Sie sie aus der eigenen Bilanz, steht sie in Ihrem Anlagevermögen und bindet Eigenkapital oder Kreditlinie. Die Struktur entscheidet, wie viel davon in Ihrer Bilanz bleibt, während Ihre Kunden monatlich zahlen.
Maschinen in der Flotte
Rechenbeispiel
Je Maschine
Rechenbeispiel
Equipment in Ihrer Bilanz
Rechenbeispiel
Wir sind keine Wirtschaftsprüfer. Wie die Struktur in Ihrem Abschluss zu behandeln ist, beurteilt verbindlich Ihr Abschlussprüfer. Holen Sie dieses Urteil ein, bevor Sie die Struktur aufsetzen, und nicht erst nach dem dreißigsten Vertrag.
Der Vergleich oben zeigt, was die drei Strukturen leisten. Welche Sie wählen sollten, zeigt er nicht. Diese Antwort ergibt sich nicht aus den Strukturen, sondern aus dem, was Sie erreichen wollen, und in welcher Reihenfolge.
Zwei Hersteller mit denselben Maschinen und denselben Kunden landen bei unterschiedlichen Strukturen, weil ihnen Unterschiedliches zuerst wichtig ist. Der eine braucht in diesem Quartal Liquidität, der andere eine saubere Konzernbilanz für eine Finanzierungsrunde. Gleiches Equipment, andere Antwort.
Deshalb treffen wir diese Entscheidung nicht im freien Gespräch, sondern in einer strukturierten Übung. Sie heißt Findustrial EaaS Refinancing Analysis und hat drei Schritte.
Schritt 1
Benennen Sie Ihre strategischen Ziele
Acht Ziele zur Auswahl. Wählen Sie die drei, die für Ihr Unternehmen am wichtigsten sind.
Schritt 2
Reihen Sie die Ziele
Erst die Reihung macht aus einer Wunschliste eine Entscheidung.
Schritt 3
Die Struktur ergibt sich
Abgeglichen mit Ihrem Bilanzrecht, Ihrem Asset, Ihren Märkten und Ihren Kunden. Diesen Schritt gehen wir gemeinsam mit Ihnen.
Die acht Ziele bilden ab, was Hersteller von einer Refinanzierungsstruktur tatsächlich erwarten. Sie wählen die drei, die für Ihr Unternehmen am wichtigsten sind. Jedes Ziel wirkt auf eine eigene Kennzahl, und an ihr messen Sie später, ob die Struktur ihren Zweck erfüllt. Die Ziele fallen in zwei Gruppen: was Sie für Ihr eigenes Unternehmen optimieren und was Sie an den Refinanzierungspartner abgeben.
Was Sie optimieren
Den kurzfristigen Cashflow maximieren, um die Liquidität zu sichern.
Kennzahl · Mindestliquidität · Liquiditätsreichweite
Was Sie abgeben
Das Risiko senken, dass Ihr Kunde nicht zahlt.
Kennzahl · Forderungsausfälle in % · DSO
Was Sie optimieren
Stabile wiederkehrende Erlöse als Basis für die Finanzierung schaffen.
Kennzahl · Annual Recurring Revenue (ARR)
Was Sie abgeben
Das Auslastungsrisiko nutzungsbasierter Modelle auf den Refinanzierungspartner übertragen.
Kennzahl · Auslastungsrisiko
Was Sie optimieren
Verkaufserlös und Marge gleich zu Beginn ausweisen, durch einen echten Verkauf (True Sale) von Forderungen oder Assets.
Kennzahl · Bei Vertragsbeginn realisierter Umsatz
Was Sie abgeben
Das Restwert- und Technologierisiko des Equipments auslagern.
Kennzahl · Restwertrisiko · Eventualverbindlichkeiten
Was Sie optimieren
Kündigung, Laufzeit und Preis anpassbar halten.
Kennzahl · Anzahl der Verträge · durchschnittliche Laufzeit
Was Sie abgeben
Die Bilanz schlank halten, Investitionen (CAPEX) vermeiden und die Eigenkapitalquote stabil halten.
Kennzahl · Nettoverschuldung · Eigenkapitalquote
Abbildung 3 · Die acht strategischen Ziele der Findustrial EaaS Refinancing Analysis.
Schon drei Ziele sind mehr, als sich gleichzeitig optimieren lässt, und manche ziehen in entgegengesetzte Richtungen. Erst die Reihung macht aus einer Wunschliste eine Entscheidung. Es ist derselbe Zielkonflikt wie am Anfang dieses Artikels: Jedes Risiko, das Sie behalten, macht die Finanzierung günstiger, und jedes Risiko, das Sie abgeben, ist ein Hindernis weniger auf dem Weg zum Abschluss. Ihre Reihung legt fest, auf welcher Seite dieses Zielkonflikts Sie stehen wollen.
Steht die Reihung fest, ist die Struktur keine Geschmacksfrage mehr. Sie ergibt sich aus der Reihung im Abgleich mit vier Gegebenheiten Ihres Unternehmens: dem Bilanzrecht, nach dem Sie berichten, dem Standardisierungsgrad Ihres Assets, den Märkten, in die Sie verkaufen, und Ihrer Bonität sowie der Ihrer Kunden. Das Ergebnis ist kein einzelnes Urteil, sondern ein Ausgangspunkt und eine Richtung: die Struktur, die Ihre ersten Verträge trägt, und jene, in die Sie hineinwachsen. Diesen Schritt gehen wir gemeinsam mit Ihnen, weil er auf Ihren Zahlen beruht und nicht auf einer Tabelle.
Die Schritte eins und zwei können Sie vor diesem Gespräch selbst erledigen: Wählen Sie Ihre drei Ziele, reihen Sie sie und bringen Sie die Reihung mit. Darauf baut alles Weitere auf.
Ein Missverständnis, das sich in zwei Sätzen ausräumen lässt und Hersteller dennoch echte Optionen kostet: Die Struktur, mit der Sie Ihre Flotte finanzieren, legt nicht fest, wie Sie mit Ihren Kunden abrechnen.
Eine fixe Monatspauschale, ein Preis je Betriebsstunde mit Mindestabnahme, eine Grundgebühr plus Nutzung oder ein Staffeltarif, der mit dem Volumen sinkt: Alle diese Modelle sind mit jeder der drei Strukturen vereinbar. Der Refinanzierungspartner braucht einen Cashflow, der planbar genug ist, um ihn zu finanzieren. Flach muss er nicht sein. Genau dafür gibt es die vertragliche Mindestzahlung, und sie ist der Grund, warum jedes nutzungsbasierte Modell in der Praxis eine Untergrenze hat.
„Wir haben uns dazu entschieden, dass wir Fixed Rate machen und Usage Rate. […] Wir haben eine gewisse Verpflichtung dem Refinanzierer gegenüber, das wollten wir […] abgedeckt haben mit der Base Rate. Und die Usage Rate ist dann die reine Nutzung, die der Kunde […] zahlt.“
Die beiden Seiten werden leicht verwechselt. Das Kapitalproblem Ihres Kunden löst ein Finanzierungspartner besser und günstiger, deshalb gewinnt „kein CAPEX“ allein noch keinen Auftrag. Ihre eigene Refinanzierung ist eine andere Frage. Sie entscheidet darüber, ob Sie das Modell überhaupt anbieten können.
EaaS richtig verkaufen: Warum „No CAPEX“ allein nicht reicht
Sie regelt, wie der Hersteller das Equipment finanziert, für dessen Nutzung seine Kunden bezahlen. Weil der Umsatz über mehrere Jahre in Monatsraten eingeht, die Kosten aber am ersten Tag anfallen, muss jemand die Lücke dazwischen finanzieren. Die Refinanzierung legt fest, wer das ist, wer das Asset hält und in wessen Bilanz es steht.
Das hängt vom Bilanzrecht ab. Nach nationalem Bilanzrecht, etwa dem österreichischen UGB oder dem deutschen HGB, scheidet ein verkauftes Asset aus Ihrem Einzelabschluss aus. Das gilt für das Sale & Lease Back und für das SPV. Im IFRS-Konzernabschluss kehrt beim Sale & Lease Back das Leasingverhältnis in Ihre Bilanz zurück, und ein SPV, das Sie beherrschen, wird konsolidiert. Frei bleibt die Konzernbilanz nur, wenn Sie das SPV nicht beherrschen. Verbindlich beurteilt das Ihr Abschlussprüfer.
Meist das Sale & Lease Back: Es braucht keine Bonitätsprüfung des Kunden, Vertragsänderungen und Gerätetausch bleiben in Ihrer Hand, und es funktioniert schon mit einer Handvoll Verträgen. Strukturen, die die Konzernbilanz entlasten, bringen Einrichtungskosten und Mindestvolumina mit, die ein Pilot nicht trägt. Alternativ können Sie den Piloten auch selbst finanzieren.
In der Regel nicht. Monatspauschale, Preis je Betriebsstunde mit Mindestabnahme, Grundgebühr plus Nutzung und Staffeltarife sind mit jeder Struktur möglich. Ein Refinanzierungspartner braucht eine planbare Untergrenze, keinen flachen Tarif.
Rechtlich ja, bilanziell nur, wenn Sie es nicht beherrschen. Beherrschen Sie es, wird es in Ihren Konzernabschluss einbezogen. Zu berücksichtigen sind außerdem Ihre Beziehung zum SPV und Ihre Verpflichtungen ihm gegenüber.
Die Vertragsvorlage, die Sie verwenden wollen, die geplante Laufzeit und Mindestabnahme, einen Nachweis, wie die Assets den Verträgen zugeordnet sind, und eine klare Vorstellung davon, wer das Equipment wartet, wenn Sie es nicht können. Mit diesen vier Punkten kommen Sie schneller zu einer Antwort als mit jeder Präsentation. Außerdem fragt der Partner Details zu den Assets, Ihre Kundenstruktur und Unterlagen für die Bonitätsprüfung ab.
Mit der Findustrial EaaS Refinancing Analysis. Sie wählen bis zu drei von acht strategischen Zielen und reihen sie. Diese Reihung wird mit Ihrem Bilanzrecht, Ihrem Asset, Ihren Märkten und Ihrer Kundenbasis abgeglichen und einer Struktur zugeordnet. Die ersten beiden Schritte können Sie selbst gehen, den dritten gehen wir gemeinsam in einem Refinanzierungsgespräch.
Was einen Vertrag finanzierbar macht
Was eine Finanzierung verhindert
Wichtiger als die Liste ist der Zeitpunkt. Finanzierbarkeit ist eine Designentscheidung, die beim ersten Vertrag fällt. Wer sie erst beim dreißigsten nachrüstet, muss mit Kunden nachverhandeln, die bereits unterschrieben haben, und genau dort verlieren Programme ein Jahr.
Wir arbeiten mit mehr als zehn Refinanzierungspartnern zusammen, darunter F&S Leasing (Erste Group) und Raiffeisen Impuls Leasing. Das hat nichts mit Redundanz um ihrer selbst willen zu tun: Unterschiedliche Strukturen, Assetklassen und Länder brauchen unterschiedliche Partner, und ein Programm, das von einem einzigen abhängt, übernimmt auch dessen Lücken.
Das Netzwerk hinter den Strukturen in diesem Artikel.


Die Refinanzierung ist nicht der Teil von Equipment-as-a-Service, um den man sich kümmert, sobald das Modell funktioniert. Sie gehört zum Design. Die Struktur, die Sie wählen, bestimmt, was Sie einem Kunden zusagen können, was Ihr Abschlussprüfer zu Ihrer Bilanz sagt und ob das Programm den dreißigsten Vertrag übersteht.
Drei Fragen bringen Sie schon weit: Wer hält das Asset, wer konsolidiert, wer trägt das Risiko? Die vierte Frage, was es kostet, lässt sich erst beantworten, wenn diese drei geklärt sind. Welche Struktur sie für Sie am besten beantwortet, folgt aus Ihren Zielen, und genau dafür gibt es die Findustrial EaaS Refinancing Analysis.
In 30 Minuten gehen wir Ihre Assets, Ihr Bilanzrecht und Ihr Kundenprofil durch. Am Ende wissen Sie, welche Strukturen Ihnen tatsächlich offenstehen.
Monatliche EaaS Insights – kompakt, relevant, umsetzbar.
Sie sehen gerade einen Platzhalterinhalt von HubSpot. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDisclaimer
Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Steuer-, Bilanzierungs- oder Finanzberatung dar. Bilanz-, Steuer- und Rechtsvorschriften unterscheiden sich von Land zu Land und ändern sich im Lauf der Zeit. Die hier beschriebene Behandlung trifft daher nicht zwingend auf Ihre Situation zu. Lassen Sie jede konkrete Struktur von Ihrem Abschlussprüfer, Steuerberater oder Rechtsbeistand beurteilen, bevor Sie danach handeln. Wir haben diese Inhalte mit Sorgfalt erstellt; soweit gesetzlich zulässig, übernimmt die Findustrial GmbH jedoch keine Haftung für ihre Richtigkeit, Vollständigkeit und Aktualität oder für Entscheidungen, die auf ihrer Grundlage getroffen werden.
This platform is tailored for equipment buyers and operators who want to apply for flexible asset financing.
Findustrial specializes in EaaS | flexible-finanzierung.at covers all financing services beyond EaaS.
Sie sehen gerade einen Platzhalterinhalt von Accessibility Widget. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Hubspot Embedded Content. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von HubSpot. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Hubspot Meetings. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen